软件和信息技术服务业现状及发展趋势——兼论“其他未列明信息技术服务业”的机遇与挑战
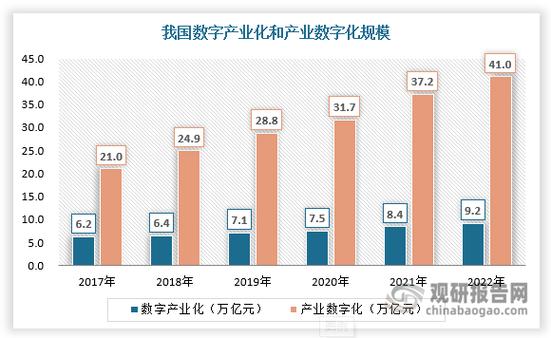
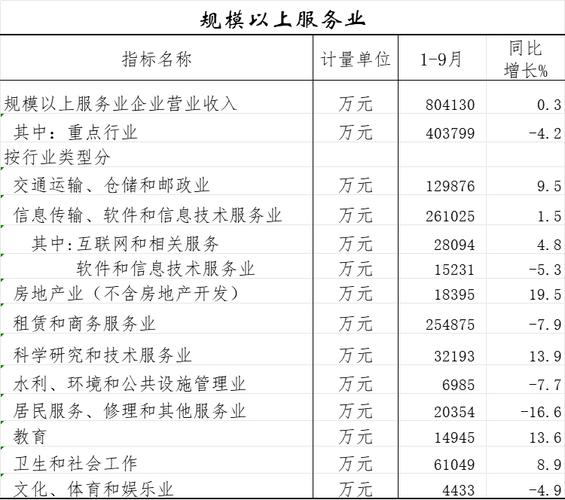
一、引言\n\n软件和信息技术服务业是数字经济的核心产业,是推动经济高质量发展、构建现代化产业体系的重要支撑。根据国家统计局《国民经济行业分类》(GB/T 4754—2017),软件和信息技术服务业(I65)包括软件开发(I651)、集成电路设计(I652)、信息系统集成和物联网技术服务(I653)、运行维护服务(I654)、信息处理和存储支持服务(I655)、信息技术咨询服务(I656)、数字内容服务(I657)以及其他未列明信息技术服务业(I659)。其中,“其他未列明信息技术服务业”作为兜底类别,涵盖了尚未单独列出的新兴信息技术服务活动,如区块链技术服务、虚拟现实/增强现实技术服务、元宇宙相关服务、量子信息技术服务等,是产业创新最活跃、迭代最迅速的前沿地带。\n\n二、软件和信息技术服务业发展现状\n\n(一)产业规模持续壮大,增速保持高位\n\n我国软件和信息技术服务业业务收入保持两位数增长。据工业和信息化部数据,2023年全国软件和信息技术服务业业务收入突破12万亿元,同比增长13%以上。2024年1—11月,软件业务收入依旧保持稳健增长态势,产业规模连续多年位居全球第二。软件业务出口虽受全球贸易环境影响有所波动,但整体结构持续优化,嵌入式系统软件、信息技术服务出口占比提升。\n\n(二)细分领域结构优化,服务化趋势明显\n\n从细分结构看,信息技术服务收入占比持续提升,已超过软件产品收入,成为拉动产业增长的主要力量。其中,云服务、大数据服务、电子商务平台技术服务、集成电路设计等保持较快增长。软件产品中,工业软件、基础软件(操作系统、数据库、中间件)虽然规模相对较小,但增速高于行业平均水平,国产化替代进程加快。\n\n(三)区域集聚特征显著,头部城市引领增长\n\n产业分布高度集中,北京、深圳、上海、杭州、广州、南京等城市是主要集聚地。北京中关村、深圳南山、杭州未来科技城等园区聚集了大量软件百强企业。东部地区收入占比超过70%,但中西部地区成都、西安、武汉、重庆等城市依托人才成本优势和政策支持,产业规模快速扩大,增速领先。\n\n(四)企业主体数量庞大,中小微企业占比较高\n\n行业内企业数量超过百万家,其中绝大多数为中小微企业。头部企业如华为、腾讯、阿里、百度、字节跳动等在云计算、人工智能、大数据等领域具有国际影响力,但整体产业集中度仍然较低,细分赛道竞争激烈。\n\n(五)技术创新活跃,新兴领域不断涌现\n\n人工智能、区块链、云计算、大数据、物联网、5G/6G、量子信息、元宇宙等新技术加速迭代,推动软件和信息技术服务业边界不断扩展。大模型技术的突破使得AI原生应用开发成为热点,低代码/无代码平台降低了开发门槛,开源生态日益繁荣。\n\n三、发展趋势\n\n(一)智能化:AI与软件全流程深度融合\n\n人工智能正从单点工具向软件全生命周期渗透。AI辅助编程、智能测试、自动化运维等显著提升开发效率。每一家软件企业都可能成为AI企业,软件产品将普遍具备自然语言交互、自适应学习、智能决策能力。\n\n(二)云原生化:从“上云”到“云原生”\n\n容器、微服务、DevOps、服务网格等云原生技术成为应用架构的主流。企业不再满足于简单迁移上云,而是基于云原生重构应用,实现弹性伸缩、高可用和快速迭代。混合云、专属云、边缘云协同发展,云服务向行业纵深渗透。\n\n(三)平台化与生态化:竞争转向生态体系\n\n头部企业通过开放平台聚合开发者、ISV和用户,构建生态壁垒。开源社区成为技术创新的重要源头。中小企业借助平台生态快速触达市场,形成“平台+应用+服务”的协同格局。\n\n(四)融合化:与实体经济深度捆绑\n\n工业软件、工业互联网平台加速向制造业渗透。软件定义汽车、软件定义装备、软件定义生产流程成为趋势。信息技术服务与垂直行业知识深度结合,催生行业级解决方案。\n\n(五)安全与合规:内建安全与数据治理\n\n网络安全、数据安全、隐私保护要求日益严格。DevSecOps理念普及,安全左移,软件供应链安全受到高度重视。数据分类分级、跨境流动合规催生新的技术服务需求。\n\n(六)全球化与自主可控并重\n\n一方面,企业积极拓展海外市场,参与“一带一路”数字基础设施建设;另一方面,基础软件、工业软件、集成电路设计等关键领域加速国产化替代,保障产业链供应链安全。\n\n四、“其他未列明信息技术服务业”的界定与发展态势\n\n“其他未列明信息技术服务业”(行业代码I659)主要是指I651—I657中未涵盖的新兴信息技术服务。具体包括但不限于:\n数字经济平台技术支撑:如区块链即服务(BaaS)、NFT平台技术服务、通证化技术支撑;\n沉浸式技术支撑:虚拟现实(VR)、增强现实(AR)、混合现实(MR)、元宇宙空间构建与运营;\n前沿计算服务:量子计算云服务、类脑计算服务、光子计算服务;\n智能自动化服务:机器人流程自动化(RPA)、智能流程自动化(IPA)、数字孪生技术服务;\n其他探索性服务:空间计算、脑机接口技术服务、生成式人工智能(AIGC)内容技术链条等。\n\n该领域的主要特征包括:\n\n1. 统计占比小但增速极高。I659在整体行业中收入占比通常不足3%,但年增速往往超过30%,部分赛道翻倍增长。\n2. 技术不确定性高。多数技术处于导入期或成长期,技术路线和商业模式仍在探索,企业存活率相对较低。\n3. 标准缺失与监管空白并存。新兴领域往往缺乏统一的技术标准和行业规范,监管政策也在逐步完善中。\n4. 资本关注度高,波动性大。风险投资聚焦热点频繁切换,从元宇宙到AIGC,产业短期泡沫与长期价值并存。\n\n五、存在问题\n\n核心技术受制于人的局面尚未根本改变。高端芯片设计软件(EDA)、底层框架、操作系统内核等基础领域仍较依赖国外。人才结构性短缺,既懂技术又懂行业的复合型人才供不应求。数据要素市场化配置机制不健全,数据确权、定价、交易存在法律障碍。部分地区产业同质化竞争严重,园区空心化现象显现。\n\nI659类业务由于分类不明、统计口径滞后,政策精准扶持难度较大,企业常面临“不知道归哪个部门管”的困境,融资、资质认定、税收优惠难以有效覆盖。\n\n六、政策建议\n\n一是加强基础研究与原始创新。设立专项资金支持基础软件、工业软件和前沿信息技术研发,鼓励企业与高校共建实验室。\n二是完善产业统计与分类体系。及时修订行业分类,细化新兴信息技术服务类别,将已成熟的新兴领域从I659中移出单列,为政策制定提供准确依据。\n三是优化财税和金融支持。针对I659类前沿企业,探索“沙盒监管”,给予研发费用加计扣除、高新技术企业认定便利;引导社会资本投向早期硬科技。\n四是推动数据要素市场建设。加快数据产权、流通交易、收益分配制度建设,培育数据服务新业态。\n五是强化人才引育。改革高校学科设置,深化产教融合,吸引全球高端信息技术人才。\n六是提升开放合作水平。在确保安全前提下,积极参与国际标准制定,推动开源社区国际化。\n\n七、\n\n软件和信息技术服务业正进入以智能化、云原生化、融合化为特征的新阶段。作为容纳新业态的“其他未列明信息技术服务业”,既是产业活力的信号灯,也是技术前沿的风向标。面对全球竞争与技术变革,只有持续推进自主创新,优化制度供给,鼓励包容试错,方能推动产业从“大”到“强”,为数字经济提供坚实底座,在全球科技博弈中赢得主动。